
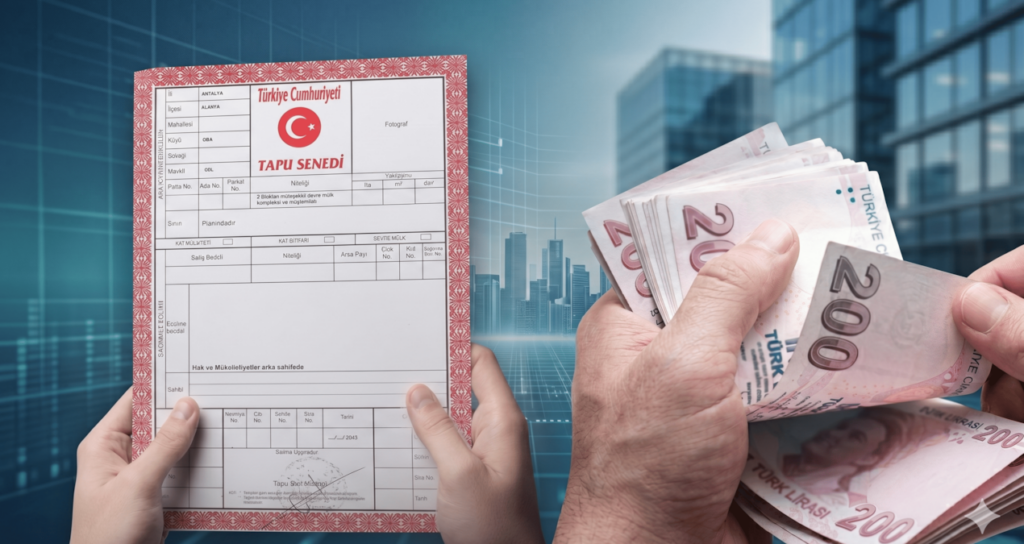
Türkiye genelindeki gayrimenkul sahiplerini kapsayan 2026 yılı emlak vergisi ikinci taksit süreci 1 Kasım 2026 tarihinde açılıyor. Mükelleflerin cezai yaptırımla karşılaşmamak adına ödemelerini 30 Kasım 2026 mesai bitimine kadar sonuçlandırması gerekiyor.
Belirlenen takvim dahilinde tahsilatı yapılmayan borçlar için aylık yüzde 3,7 oranında gecikme zammı işletilecek. Vadesinde yatırılmayan 6.000 TL tutarındaki bir borç, ilk ayın tamamlanmasıyla gecikme faizi eklenerek 6.222 TL seviyesine ulaşacak.
Ödeme Yöntemleri ve Mükellefiyet Kapsamı
Mevcut taşınmaz sahiplerinin yanı sıra 2025 senesinde mülk edinen kişilerin de dahil olduğu tahsilat süreci çoklu kanallar üzerinden yürütülüyor. Yükümlüler işlemlerini şu kanallarla gerçekleştirebiliyor:
Mülkün kayıtlı olduğu ilçe belediyesine ait vezneler
e-Devlet Kapısı bünyesindeki çevrim içi ödeme altyapıları
İlgili belediyelerin resmi internet portallarındaki e-belediye sistemleri
Anlaşmalı banka şubeleri, ATM birimleri ve internet bankacılığı
Muafiyet Kriterleri ve Mevzuattaki Değerleme Değişikliği
Ülke sınırları dahilinde brüt alanı 200 metrekareyi aşmayan tek konuta sahip belirli hak sahipleri sıfır oranlı vergiden faydalanabiliyor. Paylı mülkiyet yoluyla da olsa birden fazla konutta hissesi bulunan mükellefler bu istisnadan yararlanamıyor. Muafiyet şartlarını taşıyan gruplar şunlardan oluşuyor:
Geliri bulunmadığını resmi olarak tevsik eden vatandaşlar
Yalnızca SGK maaşı ile geçinen emekliler
Gaziler ve engelli bireyler
Şehitlerin dul ile yetimleri
Emlak Vergisi Kanunu nezdinde hayata geçirilen düzenlemeyle izleyen yıllardaki artış formülü revize edildi. Önceki mevzuatta ara yıllar için yeniden değerleme oranının yarısı (yüzde 50) dikkate alınırken; yeni sistemle birlikte mükellefiyet başlangıcını izleyen dönemden itibaren bir önceki yılın yeniden değerleme oranının tamamı (yüzde 100) uygulanacak. Söz konusu hesaplama yöntemi 2027, 2028 ve 2029 senelerinde yürürlükte kalacak.

Yorumlar kapalı.