
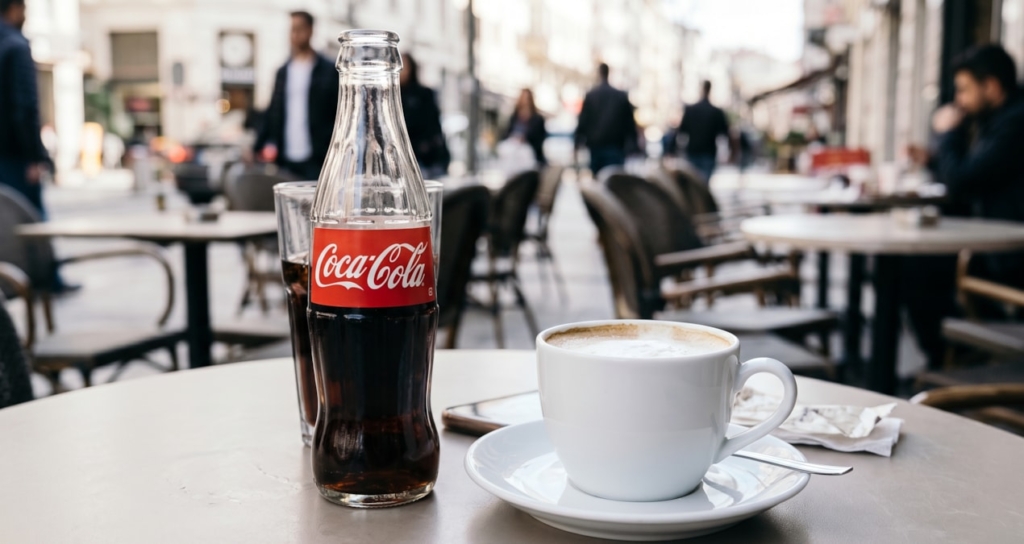
Coca-Cola’nın 2018 yılında 5,1 milyar dolar bedelle portföyüne kattığı Costa Coffee operasyonu; hazır içecek dağıtım ağındaki entegrasyon aksaklıkları, tedarik zinciri maliyetleri ve perakende pazarındaki yoğun rekabet nedeniyle hedeflenen ticari performansı yakalayamadı. Şirketin küresel sıcak içecek pazarında ölçeklenme stratejisi, özellikle ABD pazarındaki operasyonel engeller ve franchise yönetimi zorluklarıyla karşı karşıya kaldı.
Dağıtım Hatları ve Otomat Teknolojisindeki Lojistik Kısıtlar
Eski Üst Yönetici (CEO) James Quincey döneminde devreye alınan inorganik büyüme hamlesi, içecek devinin geleneksel şişeleyici ekosistemi üzerinden şişelenmiş kahve ve akıllı otomat ünitelerini yaygınlaştırmayı amaçlıyordu. Buna karşın tüketime hazır kahve segmentinde PepsiCo ve Starbucks ortaklığı olan Frappuccino gibi rakiplerin pazar hakimiyeti kırılamadı; operasyonlar Birleşik Krallık ile İrlanda’daki 2 bin 700’ü aşkın mağazayla sınırlı kaldı.
Dağıtım ağındaki “kutu içinde barista” otomat donanımlarının sayısı 8 bin 237 seviyesinden 15 binin üzerine çıkarılsa da bu cihazların bakım ve servis süreçleri şişeleyici ortaklar nezdinde geleneksel soğuk otomat sistemlerine kıyasla ek maliyet yarattı. Taze süt tedarik zinciri ve günlük teknik servis gereksinimleri saha lojistiğini karmaşıklaştırırken, ABD tüketici profilinin otomat formatına mesafesi pazar penetrasyonunu yavaşlattı.
Mağaza Ağında Konsolidasyon ve Franchise Süreçleri
Covid-19 salgınının Birleşik Krallık perakende lokasyonlarında neden olduğu geçici kapanmalar, ana gelir akışını kesintiye uğratarak mağaza modernizasyon yatırımlarının aksamasına yol açtı. Operasyonel maliyetleri optimize etmek amacıyla kurgulanan ve şubelerin franchise ortaklarına devrini hedefleyen gizli “Project Decaf” operasyonu; yüksek devir bedeli beklentileri ve tadilat masrafları sebebiyle hedeflenen hızda ilerleyemedi.
Menü inovasyonlarının pazara sunum döngüsünde de gecikmeler kaydedildi. Tüketici trendlerinde öne çıkan matcha latte gibi katma değerli ürünler, rakip zincirlerin gerisinde kalınarak ancak 2026 başlarında geniş çaplı biçimde satışa sunulabildi.
Finansal Göstergeler ve Şirket Değerleme Süreci
Geçtiğimiz yılın son çeyreğinde ana şirketin markayı portföyden çıkarmak adına İngiliz özel sermaye şirketi TDR Capital dahil potansiyel alıcılarla temas kurduğu iddia edildi. Yaklaşık 1,3 milyar dolara karşılık gelen 1 milyar sterlinlik bir değerleme masaya gelse de şişelenmiş ürün portföyünün satış kapsamına dahil edilip edilmeyeceği ve fiyatlandırma uyuşmazlıkları neticesinde mutabakat sağlanamadığı bildirildi.
Kurumsal giderleri sınırlamak amacıyla Costa, 2021-2025 döneminde merkez teşkilatındaki iş gücünü yüzde 18 oranında tasfiye etti. İddialara karşılık Coca-Cola kurumsal duruşunu şu şekilde aktardı:
Costa Coffee’yi satma arayışında olmadığını, kahve kategorisinin genel şirket stratejisinin önemli bir parçası olmayı sürdürdüğünü belirtti.
Costa Ltd. bilançosuna göre şirket, 2024 yılındaki 13,5 milyon sterlinlik operasyonel zararın ardından 2025 mali yılında gelirlerini yüzde 5 artırarak 1,29 milyar sterline (1,74 milyar dolar) çıkardı ve 20,4 milyon sterlin faaliyet kârı kaydetti. Finansal toparlanma sürecine ilişkin şirket yetkilileri şu bilgiyi verdi:
büyümenin 2026’nın ilk yarısında ivme kazandığını açıkladı.
Piyasa değeri 400 milyar doları aşan Coca-Cola portföyü için Costa operasyonu sınırlı bir finansal büyüklüğü temsil etse de uzmanlar, restoran ve kafe işletmeciliğinin şirket için alışılmışın dışında ve zorlu bir alan olduğuna dikkat çekiyor.

Yorumlar kapalı.